Casal abre uma pequena lanchonete em casa, vende muito no primeiro mês e entra em desespero quando percebe que quase todo o dinheiro recebido voltou para comprar ingredientes
Casal abriu uma lanchonete em casa, recebeu muitos pedidos e descobriu que o movimento elevado não significava lucro.
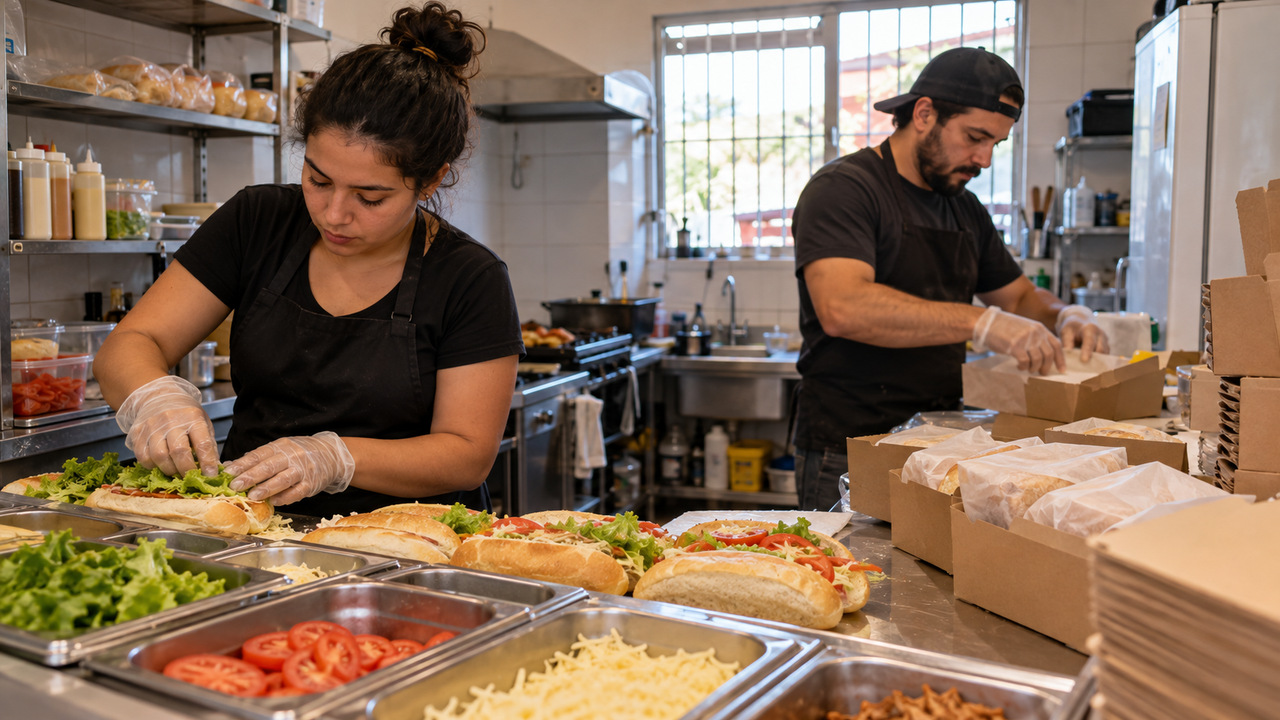
No primeiro mês da lanchonete montada em casa, o telefone de Bianca e Fábio quase não parou. Vieram elogios aos sanduíches, pedidos repetidos e fotografias enviadas por clientes. Eles marcavam cada venda num caderno e comemoravam o número crescente ao fim da noite. Então chegou a hora de comprar ingredientes para a semana seguinte. O dinheiro que parecia provar o sucesso mal cobriu a nova lista de compras, e ainda faltavam embalagens, gás e entregas. Bianca espalhou recibos sobre a mesa da cozinha; Fábio fez a soma outra vez. Tinham vendido bastante, mas quase nada ficara disponível para pagar o trabalho dos dois.
Por que o movimento parecia tão promissor?
O casal começou com um cardápio curto, divulgado entre vizinhos. Os primeiros clientes indicaram os sanduíches em grupos do bairro, e em poucos dias surgiram encomendas para noites inteiras. Cada pagamento caía na conta pessoal usada para as compras da casa. Sem separar entradas, gastos e retiradas, o saldo parecia maior do que o lucro real.
Fábio fotografava a pilha de pedidos; Bianca pensava em comprar uma chapa maior. Nenhum deles ignorava o preço do pão ou da carne, mas calculavam os itens principais de cada lanche e deixavam fora da conta molhos, perdas, embalagens, taxas e tempo de trabalho. Comprar mais ingredientes para atender a demanda consumia quase todo o dinheiro recebido na véspera.
O que apareceu quando organizaram os recibos?
Bianca separou os custos por produto e marcou o que era gasto variável e o que se repetia mesmo em dias fracos. Descobriu que um sanduíche muito vendido oferecia margem pequena depois de contabilizar embalagem e entrega. Outro, menos popular, gerava retorno melhor. Também havia ingredientes comprados em excesso que venciam antes de entrar em algum pedido.
Uma leitura sobre os custos de uma lanchonete pequena ajudou os dois a entender por que faturamento não era sinônimo de dinheiro livre. Eles procuraram ainda orientações de precificação para alimentação fora do lar, com atenção a custos fixos, variáveis e margem de contribuição. A planilha inicial era imperfeita, mas já revelava o tamanho do problema.
Qual decisão foi mais difícil para o casal?
Reajustar o preço do sanduíche campeão pareceu arriscado. Temiam perder clientes que tinham acompanhado o começo da lanchonete. Em vez de alterar tudo de uma vez, testaram porções mais padronizadas, renegociaram uma compra frequente e atualizaram o preço com a conta completa à mão. Também reduziram o cardápio em dias de menor movimento para evitar desperdício.
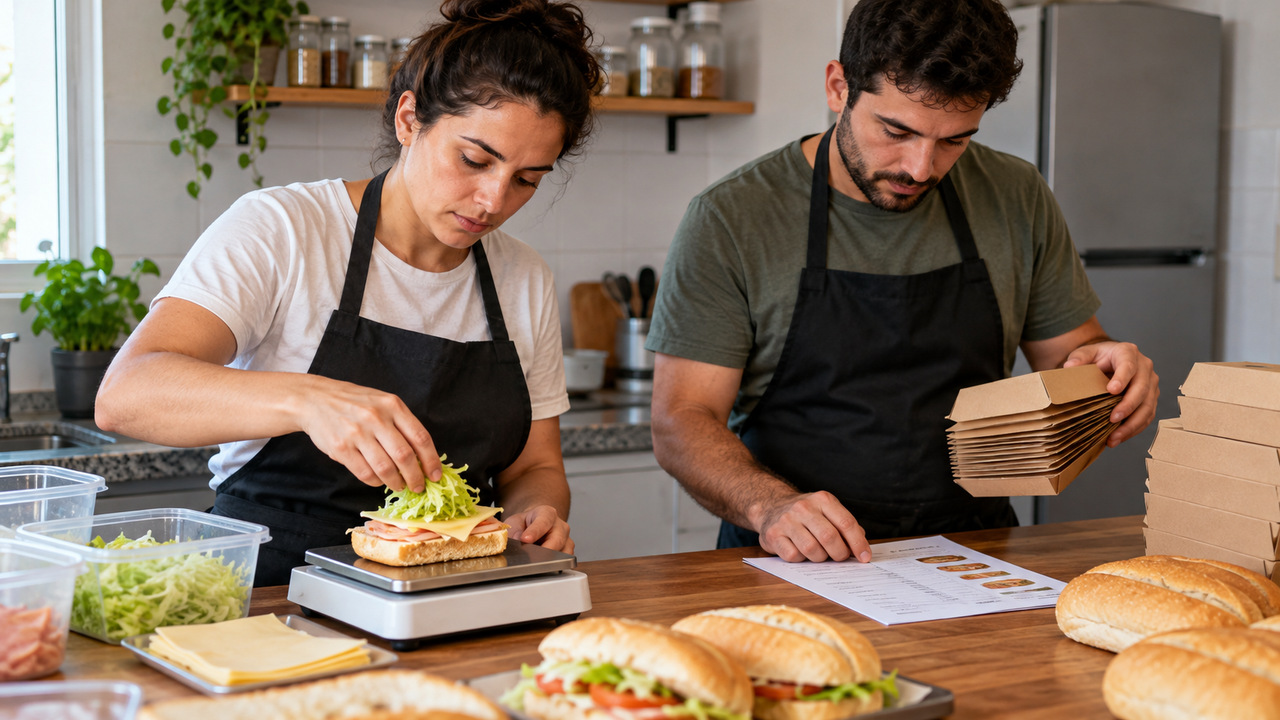
Bianca explicou a mudança sem inventar uma justificativa dramática. Alguns clientes reclamaram; outros continuaram pedindo. O casal passou a registrar separadamente vendas e compras, a reservar parte da receita para reposição e a anotar uma retirada modesta para o próprio trabalho. Ter mais pedidos só voltaria a ser boa notícia se cada um contribuísse para sustentar a operação. Antes de anunciar os preços, fizeram uma noite de teste com o novo modo de preparo. Cronometraram o tempo de cada pedido, pesaram as porções e conferiram quantas embalagens precisavam. O exercício revelou que parte das perdas vinha da pressa em dias cheios, quando ingredientes eram preparados além do necessário. Ajustar essa rotina trouxe economia sem reduzir a qualidade que havia atraído os clientes.
O segundo mês resolveu tudo?
Não. Houve noites vazias, imprevistos com entrega e ingredientes mais caros em determinados dias. A diferença foi poder enxergar o que cada problema fazia com as contas. Quando uma promoção parecia atrair compradores, Fábio calculava antes se o desconto deixava margem. Bianca media as sobras no fim do expediente para ajustar as compras seguintes.
Em casa, os dois combinaram que dinheiro da lanchonete não pagaria automaticamente despesas pessoais. A separação tornou o saldo menos impressionante no aplicativo, porém mais honesto. Depois de algumas semanas, conseguiram identificar um pequeno resultado positivo e decidiram mantê-lo no negócio para cobrir oscilações. Não compraram a chapa maior naquela ocasião. Bianca criou uma folha para registrar estoque inicial, compras e sobras. Fábio passou a conferir o custo de cada entrega antes de aceitar promoções feitas por aplicativos. O esforço tomava alguns minutos após o expediente, mas substituía o hábito de descobrir a situação financeira apenas quando chegava a próxima lista de compras. Pela primeira vez, conseguiam antecipar uma semana fraca.
O que eles aprenderam com a primeira pilha de recibos?
Que a fila de pedidos descrevia demanda, mas não respondia se o trabalho era sustentável. O susto do primeiro mês veio do descompasso entre caixa e lucro. Ao medir os custos, puderam corrigir erros específicos sem abandonar uma atividade que agradava aos clientes e aos próprios donos. Vender continuou importante; saber quanto restava depois de vender passou a ser indispensável.
Numa sexta-feira mais tranquila, Bianca colocou os novos comprovantes ao lado do caderno antigo. Fábio contou os pedidos, e ela calculou o que cada um representava. Ainda comemoraram um elogio recebido no telefone. Desta vez, porém, a alegria veio acompanhada de uma pergunta que a empolgação inicial lhes havia escondido: quanto custou entregar aquele lanche e quanto ficou para continuar amanhã?