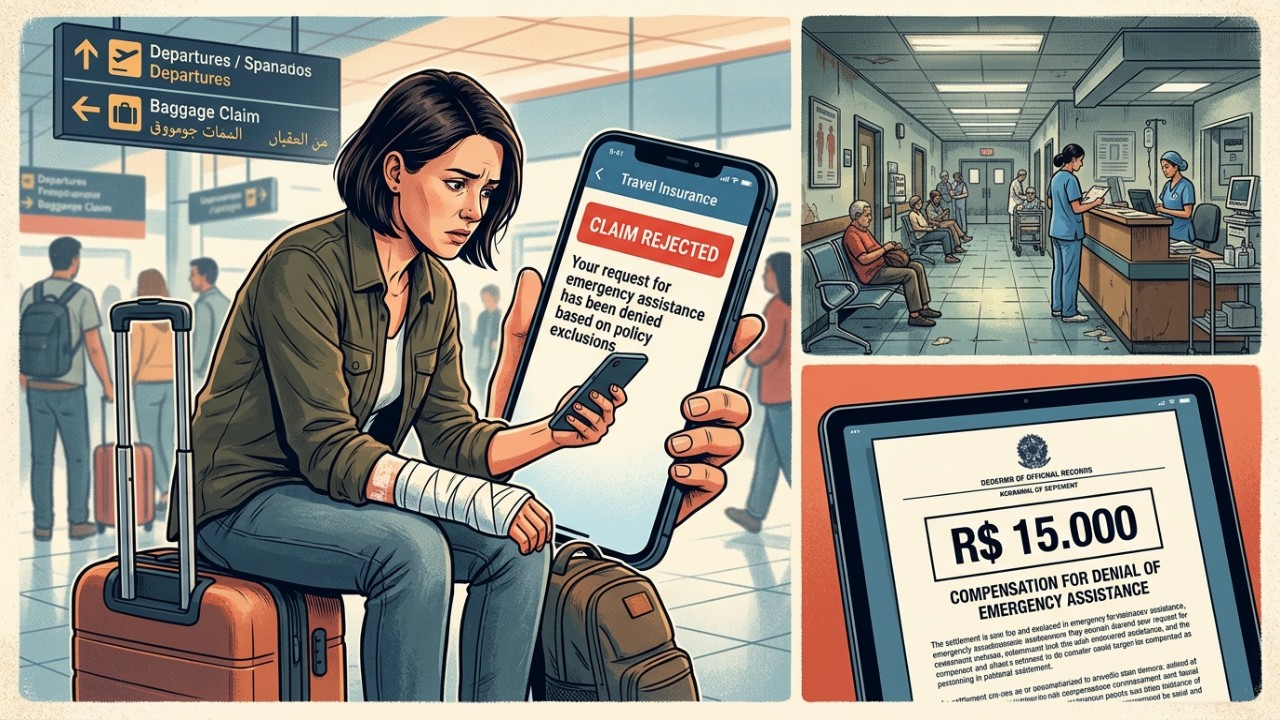
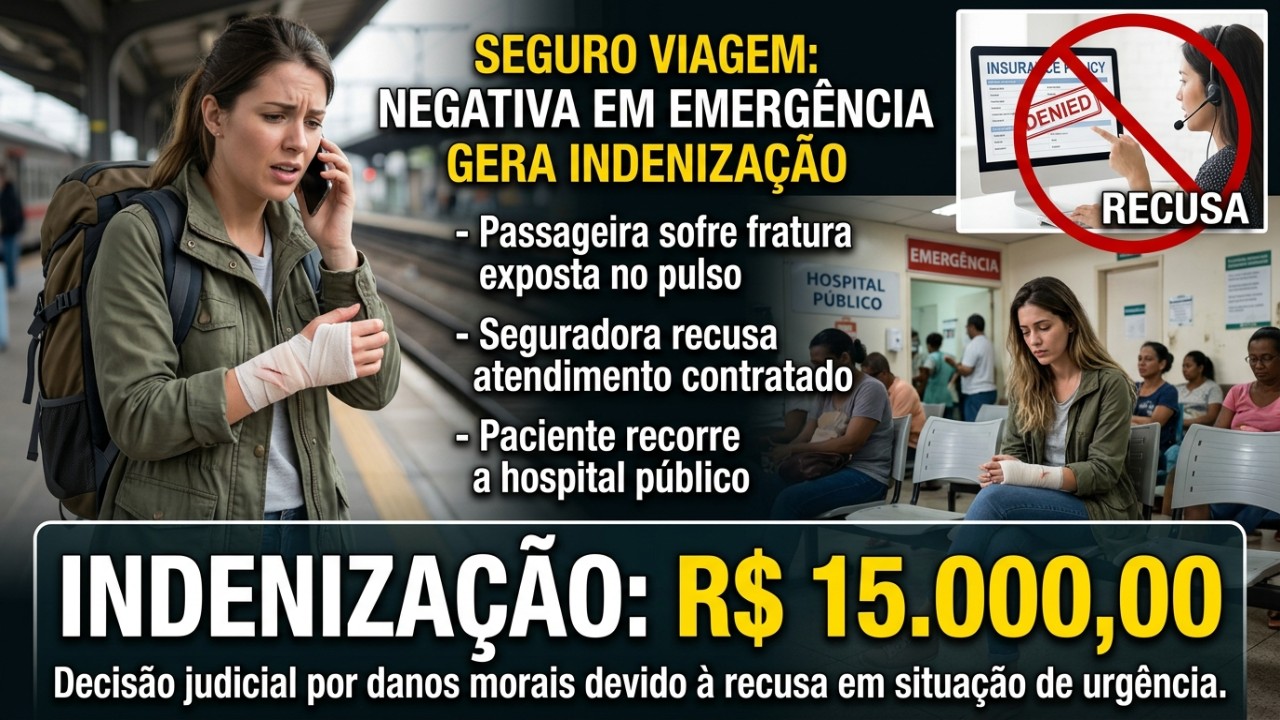
Seguradora é acionada depois que uma viajante sofre fratura exposta no punho, mas nega a assistência contratada e ela precisa recorrer primeiro a um hospital público antes de passar por cirurgia; a recusa em uma situação de urgência pode terminar em R$ 15 mil de indenização
a negativa injustificada de assistência médica em viagens enseja dever de indenizar, garantindo proteção ao consumidor
Contratar uma apólice de viagem representa a busca por proteção e tranquilidade em momentos de vulnerabilidade longe de casa. Quando ocorre um acidente grave com necessidade imediata de atendimento médico e a empresa nega o suporte prometido, os danos morais e os prejuízos materiais tornam-se evidentes.
Quais obrigações a seguradora assume no contrato de viagem?
Ao emitir o bilhete de seguro, a empresa se compromete a prestar assistência médica hospitalar nos limites estabelecidos pela regulação oficial. Esse amparo visa solucionar episódios imprevistos, evitando que o contratante enfrente despesas elevadas ou desassistência mediante cobertura contratada previamente estipulada pela seguradora.
As diretrizes emitidas pela autarquia responsável, como a SUSEP e normas complementares, determinam clareza absoluta nas cláusulas que definem os riscos cobertos. O descumprimento dessas condições essenciais desvirtua a finalidade protetiva do serviço, gerando responsabilidade civil imediata perante o consumidor contratante.
Como a legislação brasileira protege o viajante desassistido?
O ordenamento jurídico nacional aplica plenamente as regras do Código de Defesa do Consumidor às relações securitárias internacionais ou domésticas. A vulnerabilidade do segurado em território distante exige boa-fé estrita, tornando abusiva qualquer conduta que restrinja direitos indispensáveis sem a devida justificativa contratual.
Normas recentes, como a Lei nº 15.040/2024, reforçam o dever de transparência e o cumprimento integral dos serviços ofertados ao público. Quando a operadora abandona o segurado em uma situação crítica, ela comete ato ilícito passível de severa reparação judicial.
Abaixo, um vídeo do canal Canal CNseg no YouTube que aprofunda os pontos discutidos neste tema:
Quando a negativa de cobertura médica configura ato ilícito?
Recusar suporte diante de uma lesão severa que demanda cirurgia constitui falha grave na prestação do serviço contratado. Os atos normativos da Circular SUSEP nº 667/2022 disciplinam expressamente o alcance dos planos de viagem, proibindo exclusões que inviabilizem o atendimento de urgência.
Do mesmo modo, a Resolução CNSP nº 439/2022 define parâmetros operacionais rigorosos para a assistência médica prestada aos viajantes. Qualquer negativa de cobertura infundada que obrigue a busca por atendimento público improvisado viola frontalmente essas disposições legais consolidadas no setor.
Quais ressarcimentos podem ser exigidos após o atendimento emergencial?
A vítima que despendeu valores particulares para suprir a inércia da empresa possui direito ao ressarcimento das despesas médicas hospitalares e odontológicas em viagem. Essa recomposição financeira integral abrange todos os custos comprovados, restabelecendo o patrimônio atingido por meio dos danos materiais causados.
O abalo psicológico decorrente do desamparo em momento de dor aguda justifica a fixação de uma indenização de R$ 15 mil a título reparatório. O sofrimento imposto ao viajante ultrapassa o mero dissabor, configurando prejuízo passível de cobrança na Justiça.
Abaixo, os principais documentos recomendados para fundamentar uma eventual reparação:
- Apólice original do seguro viagem com demonstrativo detalhado das coberturas contratadas
- Registros formais da solicitação de atendimento e da recusa emitida pela empresa
- Relatórios médicos, prontuários de atendimento hospitalar e notas fiscais de despesas efetuadas
Como agir preventivamente ao contratar um seguro viagem?
Antes de embarcar, verificar atentamente o manual do segurado assegura conhecimento prévio dos canais de comunicação emergencial. Confirmar a abrangência das coberturas médicas contratadas evita surpresas desagradáveis diante de eventuais imprevistos clínicos, garantindo maior segurança durante todo o trajeto.
Guardar comprovantes de contato e protocolos de acionamento também se mostra indispensável caso ocorram divergências de interpretação das cláusulas. A devida instrução documental facilita a atuação dos órgãos fiscalizadores e fortalece futuras medidas de proteção jurídica em favor do viajante.