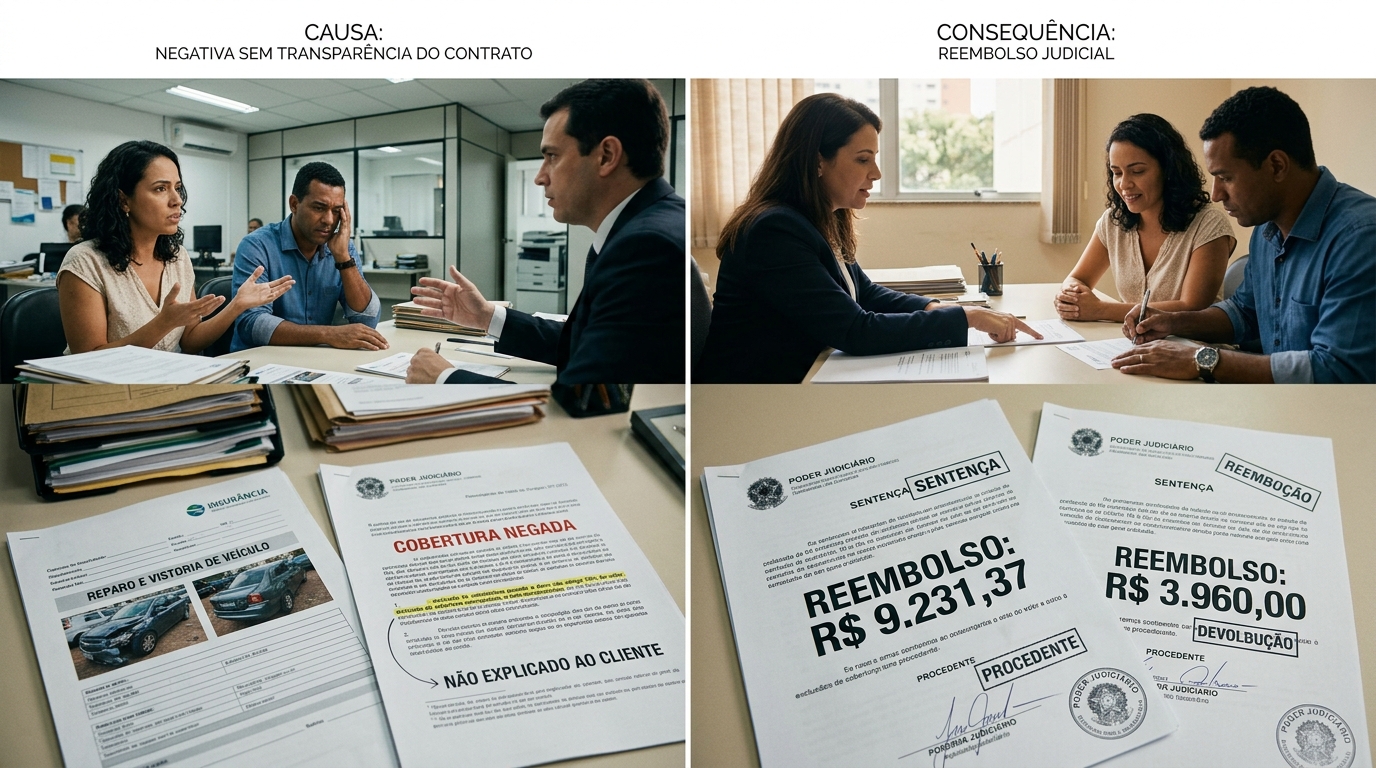
Seguradora nega cobertura de veículos danificados alegando que os prejuízos não atingiram 75% do valor dos automóveis, mas não consegue provar que explicou essa limitação aos clientes; cláusulas pouco claras podem terminar em ressarcimentos de R$ 9.231,37 para uma consumidora e R$ 3.960 para outro motorista
A clareza nas regras de seguro automotivo resguarda os direitos fundamentais, protegendo motoristas de prejuízos injustos
Em uma simulação educativa sobre relações de consumo, motoristas enfrentam a recusa de indenização após acidentes porque a empresa alega ausência de perda total. Essa barreira contratual inesperada revela a importância de conhecer as garantias legais contra práticas abusivas no trânsito.
Como funciona a regra dos 75% na perda total do veículo?
No setor de seguros, a perda integral costuma ser declarada quando o conserto atinge três quartos do valor de tabela do veículo. Sem essa marca, a seguradora tende a recusar a quitação integral, gerando enorme surpresa para os segurados desavisados.
Muitos proprietários acreditam que qualquer colisão relevante garante o pagamento das despesas pela apólice contratada. Contudo, cláusulas restritivas mudam completamente essa dinâmica financeira, exigindo comunicação prévia impecável para que tenham validade jurídica perante os clientes que contratam a devida proteção veicular.
O que diz a legislação sobre o dever de informação das seguradoras?
O Código de Defesa do Consumidor determina que todo fornecedor apresente informações claras sobre os serviços oferecidos no mercado. O artigo sexto assegura a especificação exata de eventuais limitações, garantindo que o segurado compreenda exatamente o alcance real de sua cobertura contratada.
Além disso, a legislação recente reforça que cláusulas limitativas não obrigam o contratante se este não tomou conhecimento prévio delas. A falta de destaque visual evidente impede a seguradora de recusar o suporte, estabelecendo proteção equilibrada diante da vulnerabilidade técnica do consumidor.
Abaixo, um vídeo do canal Canal CNseg no YouTube que aprofunda os pontos discutidos neste tema:
Quais são os reflexos práticos da simulação com recusa de cobertura?
No cenário hipotético avaliado para estudo, dois motoristas sofreram avarias significativas e tiveram pedidos rejeitados sem comprovação de aviso prévio. Os valores em discussão atingiram R$ 9.231,37 para uma condutora e R$ 3.960 para outro segurado durante a análise prática dos sinistros.
Essas quantias representam estimativas de reparação em um caso simulado, não configurando pagamentos automáticos sem exame detalhado de cada apólice. Se a operadora não demonstrar que orientou formalmente os segurados sobre as restrições, surge a obrigação de reparar os danos materiais ocorridos.
Como o Código de Defesa do Consumidor protege o segurado?
O artigo quarenta e sete da legislação consumerista prevê que cláusulas contratuais ambíguas devem ser interpretadas da maneira mais favorável ao cidadão. Havendo obscuridade ou dúvida razoável sobre termos específicos, prevalece o direito legítimo daquele que contratou o plano de proteção veicular.
Já o parágrafo quarto do artigo cinquenta e quatro exige que restrições a direitos venham redigidas em destaque ostensivo. O descumprimento desse preceito legal anula a validade da recusa, permitindo que a reparação integral dos prejuízos materiais seja exigida formalmente pelo motorista lesado.
Abaixo, os principais critérios legais que fundamentam a proteção do consumidor nestas situações:
- Exigência de transparência e dever de informação antes da celebração do contrato.
- Interpretação de cláusulas contraditórias ou omissas a favor do consumidor contratante.
- Obrigatoriedade de destaque tipográfico claro em todas as disposições restritivas de direitos.
O que o motorista deve fazer ao receber uma negativa injustificada?
Ao ser surpreendido pela rejeição do sinistro, o segurado deve solicitar imediatamente a justificativa formal por escrito à seguradora. Essa medida comprova se a empresa comunicou previamente as limitações técnicas ou se cometeu falha grave ao omitir diretrizes indispensáveis durante a negociação.
Reunir orçamentos detalhados de oficinas mecânicas e cópias da apólice fortalece a contestação contra negativas genéricas. Os órgãos de defesa administrativa e as vias judiciais garantem a reparação dos prejuízos materiais sempre que a transparência contratual for comprovadamente desrespeitada pelas companhias seguradoras.